

Credit Cards: మీ దగ్గర ఒకటి కంటే ఎక్కువ క్రెడిట్ కార్డులు ఉన్నాయా… అయితే సిబిల్ స్కోర్ ఢమాల్..?
- Follow Us :
-

-
 Add as a preferred
source on google
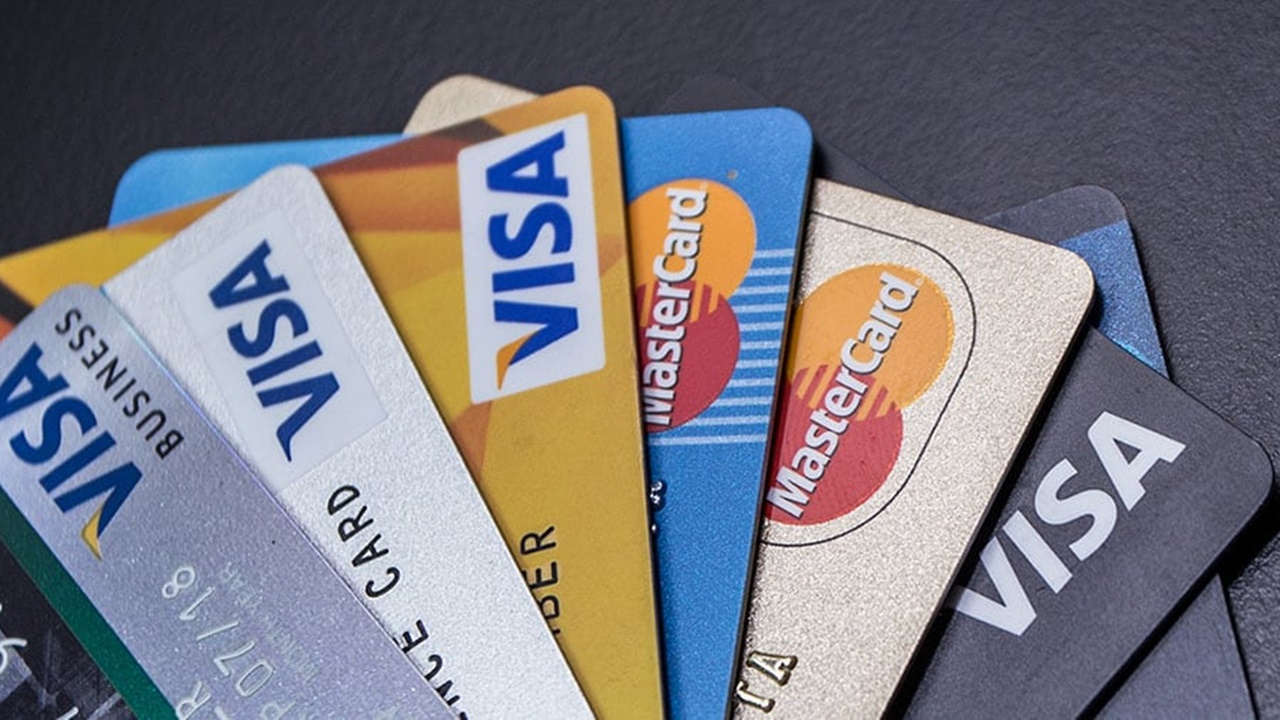
చాలా మంది క్రెడిట్ కార్డులు వాడుతుంటారు. అయితే ప్రస్తుత రోజుల్లో ఒకటి కంటే ఎక్కువ క్రెడిట్ కార్డులు వాడేవారు చాలా మంది ఉన్నారు. అయితే ఇలాంటి వారి సిబిల్ స్కోర్ ఎలా ఉంటుంది? వారి స్కోర్ తగ్గుతుందా? దీనిపై నిపుణులు ఏం చెబుతున్నారు? పూర్తి వివరాలు ఇక్కడ తెలుసుకోండి.
‘నీ దగ్గర ఎన్ని క్రెడిట్ కార్డులు ఉన్నాయి’ అని కొందరు అడుగుతుంటారు. కానీ నిజానికి అది తప్పు. మనం అడగాల్సింది.. నువ్వు నీ క్రెడిట్ లిమిట్లో ఎంత వాడుతున్నావ్’ అని. బ్యాంకులు లేదా అప్పు ఇచ్చే సంస్థలు మీ దగ్గర ఎన్ని కార్డులు ఉన్నాయనే దానికంటే, మీరు ఆ కార్డులను ఎలా వాడుతున్నారనే దానికే ఎక్కువ ప్రాముఖ్యత ఇస్తాయి. దీనినే ‘క్రెడిట్ యుటిలైజేషన్’ అంటారు.
క్రెడిట్ కార్డులు ఎక్కువ ఉంటే సిబిల్ స్కోర్ తగ్గుతుందా?
చాలా మంది కూడా దీనిపై అపోహ పడుతుంటారు. క్రెడిట్ కార్డులు ఎక్కువగా ఉండటం వల్ల సిబిల్ స్కోర్ తగ్గదని నిపుణులు చెబుతున్నారు. అంతే కాదు.. ఎక్కువ కార్డులు ఉండటం వల్ల మీ మొత్తం క్రెడిట్ లిమిట్ పెరిగే అవకాశం ఉంటుందని నిపుణులు అభిప్రాయపడుతున్నారు. ఉదాహరణకు.. ఒకే కార్డుపై రూ. 1 లక్ష లిమిట్ ఉండి మీరు రూ. 50,000 ఖర్చు చేస్తే, మీరు 50% లిమిట్ వాడినట్లు అవుతుంది. అదే మీ దగ్గర మూడు కార్డులు ఉండి మొత్తం లిమిట్ రూ. 3 లక్షలు అయితే, అదే రూ. 50,000 ఖర్చు కేవలం 16 శాతం మాత్రమే అవుతుంది. ఇలా లిమిట్ కంటే తక్కువ వాడటం వల్ల మీ క్రెడిట్ స్కోర్ పెరుగుతుంది.
అయితే ఎక్కువ క్రెడిట్ కార్డులు ఉన్నాయి కదా అని ఇష్టం వచ్చినట్లు వాడకూడదు. మీ మొత్తం లిమిట్లో 30 శాతం కంటే తక్కువ మాత్రమే వాడాలి. అంతకంటే ఎక్కువ వాడితే, మీరు పూర్తిగా అప్పుల మీద ఆధారపడి బతుకుతున్నారని బ్యాంకులు భావిస్తాయి. దీని వల్ల సిబిల్ స్కోర్ తగ్గే అవకాశం ఉంటుంది. మీ క్రెడిట్ స్కోర్ పెరగాలంటే.. వాడకం 10% లోపు ఉంటే ఇంకా మంచిది.
ఎక్కువ కార్డులతో వచ్చే ఇబ్బందులు
కార్డులు పెరిగేకొద్దీ బాధ్యత కూడా పెరుగుతుంది. ప్రతి కార్డుకు వేర్వేరు తేదీలు ఉంటాయి. ఒక్క రోజు ఆలస్యమైనా పెనాల్టీ పడుతుంది. కార్డులు ఎక్కువగా ఉంటే అనవసరమైన వస్తువులు కొనాలనే కోరిక కలుగుతుంది. అందుకే కనీసం 2 లేదా 3 కార్డులు ఉంటే సరిపోతుందని నిపుణులు సలహా ఇస్తున్నారు.
Also Read:Palli Chattambi Telugu Review: పళ్లి చట్టంబి తెలుగు రివ్యూ
క్రెడిట్ కార్డుపై వడ్డీ రేట్లు ఏడాదికి 36 శాతం నుంచి 48 శాతం వరకు ఉంటాయి. మీరు కేవలం ‘మినిమం అమౌంట్’ మాత్రమే కడితే.. మిగిలిన డబ్బుపై భారీ వడ్డీ పడుతుంది. అంతేకాదు.. ఆ తర్వాత మీరు చేసే ప్రతి కొత్త ఖర్చుపై మొదటి రోజు నుంచే వడ్డీ వసూలు చేస్తారు. అందుకే ఎప్పుడూ పూర్తి బిల్లును గడువులోపు కట్టేయాలి. వీలైతే ‘ఆటో పే’ ఆప్షన్ పెట్టుకోవడం ఉత్తమం.
క్రెడిట్ కార్డులు అనేవి తెలివిగా వాడితే మంచి ఆయుధాలు. అవి మీకు రివార్డులు ఇస్తాయి, అత్యవసర సమయంలో ఆదుకుంటాయి. కానీ వాటిని మీ సొంత ఆదాయంలా భావించి విచ్చలవిడిగా ఖర్చు చేస్తే మాత్రం అప్పుల ఊబిలో మునిగిపోక తప్పదు. క్రమశిక్షణతో వాడటమే క్రెడిట్ కార్డుల అసలు రహస్యం.