

50/30/20 Rule: పొదుపు ఖాతాలో ఎంత డబ్బు ఉంచాలి? 50/30/20 గోల్డెన్ రూల్ తెలుసుకోండి!
- పొదుపు ఖాతా ఎందుకు ముఖ్యమైనది?
- పొదుపు ఖాతాలో ఎంత డబ్బు ఉంచాలి?
- 50/30/20 బడ్జెట్ రూల్ అంటే ఏమిటి?
- Follow Us :
-

-
 Add as a preferred
source on google
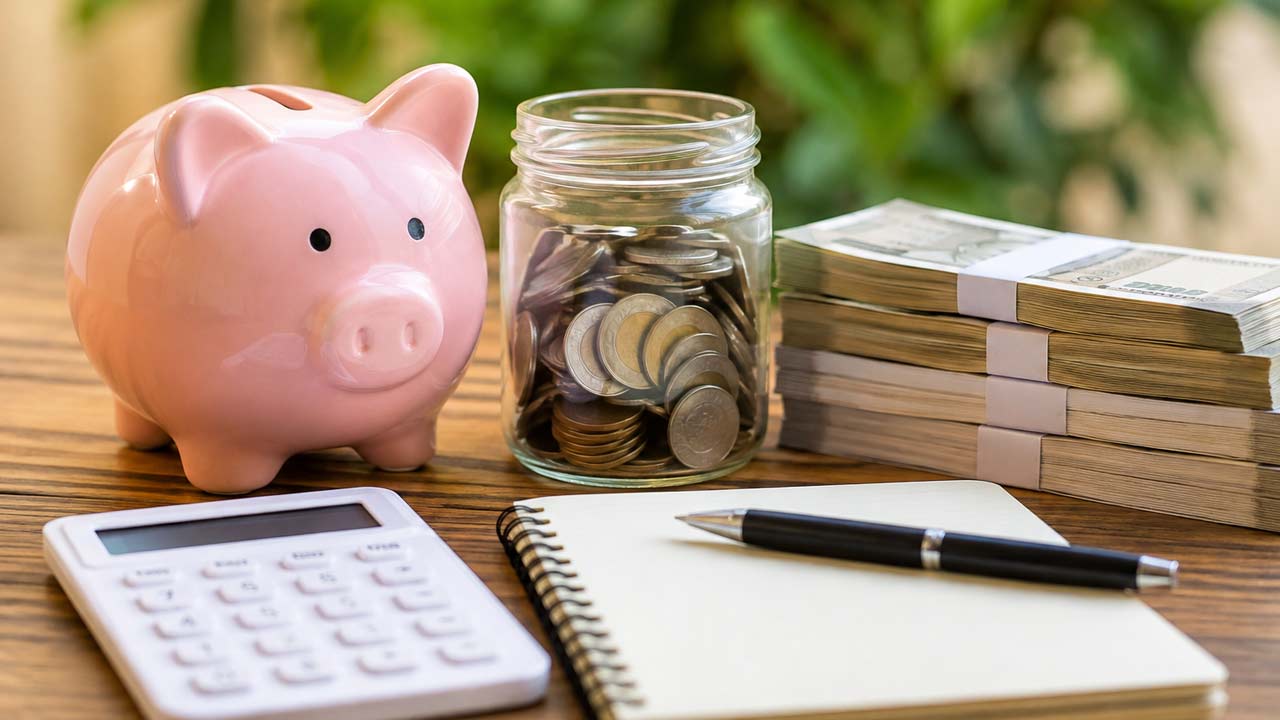
How Much Money to Keep in Savings Account: చాలామంది తమ సంపాదనలో కొంత మొత్తాన్ని పొదుపు ఖాతాలో ఉంచుతుంటారు. అత్యవసర సమయంలో వెంటనే ఉపయోగించుకోవచ్చనే ఉద్దేశంతో బ్యాంకు ఖాతాలో డబ్బు ఉంచడం మంచి అలవాటే. అయితే అవసరానికి మించి పెద్ద మొత్తంలో డబ్బును సాధారణ సేవింగ్స్ ఖాతాలోనే ఉంచడం వల్ల, ఆ డబ్బుపై వచ్చే రాబడి తక్కువగా ఉండే అవకాశం ఉంది. అందుకే పొదుపు ఖాతాలో ఎంత డబ్బు ఉంచాలి? మిగిలిన మొత్తాన్ని ఎక్కడ పెట్టుబడి పెట్టాలి? అనే విషయాలను తెలుసుకోవడం ముఖ్యం.
పొదుపు ఖాతా ఎందుకు ముఖ్యమైనది?
మన వ్యక్తిగత ఆర్థిక వ్యవస్థలో పొదుపు ఖాతా కీలక పాత్ర పోషిస్తుంది. ఇందులోని డబ్బును అవసరమైనప్పుడు సులభంగా విత్డ్రా చేసుకోవచ్చు. అంటే ఇది మంచి లిక్విడిటీని అందిస్తుంది. జీతం జమ చేసుకోవడం, విద్యుత్ బిల్లులు, EMIలు, రోజువారీ ఖర్చులు చెల్లించడం వంటి వాటికి కూడా సేవింగ్స్ ఖాతా ఉపయోగపడుతుంది. అదేవిధంగా అనుకోని ఖర్చులు వచ్చినప్పుడు వెంటనే ఉపయోగించుకునే డబ్బు కూడా ఇందులో ఉంచుకోవచ్చు.
పొదుపు ఖాతాలో ఎంత డబ్బు ఉంచాలి?
ఆర్థిక నిపుణులు సాధారణంగా రోజువారీ ఖర్చులు, సమీప భవిష్యత్తులో అవసరమయ్యే మొత్తాలు, అత్యవసర నిధికి అవసరమైన డబ్బును లిక్విడ్ రూపంలో ఉంచాలని సూచిస్తారు. సాధారణంగా 1 నుంచి 2 నెలల సాధారణ ఖర్చులకు సరిపడే మొత్తాన్ని సేవింగ్స్ ఖాతాలో ఉంచుకోవచ్చు. అయితే మీ ఉద్యోగ స్థిరత్వం, కుటుంబ బాధ్యతలు, ఆదాయం, అప్పులు, ఆరోగ్య పరిస్థితులు వంటి అంశాలను బట్టి ఈ మొత్తం మారవచ్చు. దీర్ఘకాలికంగా అవసరం లేని అదనపు మొత్తాన్ని కేవలం సేవింగ్స్ ఖాతాలో ఉంచకుండా, మీ ఆర్థిక లక్ష్యాలకు అనుగుణంగా ఇతర పొదుపు లేదా పెట్టుబడి సాధనాలను పరిశీలించడం మంచిది.
50/30/20 బడ్జెట్ రూల్ అంటే ఏమిటి?
డబ్బును సరిగ్గా నిర్వహించుకోవడానికి ప్రాచుర్యం పొందిన పద్ధతుల్లో 50/30/20 బడ్జెట్ రూల్ ఒకటి. ఈ పద్ధతిలో నెలవారీ ఆదాయాన్ని మూడు ప్రధాన విభాగాలుగా విభజిస్తారు.
50% – అవసరాలు
మీ ఆదాయంలో సుమారు 50 శాతం ప్రాథమిక అవసరాలకు కేటాయించాలనే ఆలోచన ఇందులో ఉంటుంది.
ఇంటి అద్దె
EMIలు
కిరాణా సరుకులు
విద్యుత్, నీటి బిల్లులు
బీమా ప్రీమియం
పిల్లల విద్య
ఇతర తప్పనిసరి ఖర్చులు
30% – కోరికలు
సుమారు 30 శాతం మొత్తాన్ని అవసరం లేని కానీ జీవనశైలికి సంబంధించిన ఖర్చులకు కేటాయించవచ్చు.
షాపింగ్
బయట భోజనం
సినిమాలు, వినోదం
ప్రయాణాలు
హాబీలు
ఇతర లైఫ్స్టైల్ ఖర్చులు
20% – పొదుపు, పెట్టుబడులు
మిగిలిన 20 శాతాన్ని పొదుపు, అత్యవసర నిధి, పెట్టుబడుల కోసం కేటాయించాలనే ఆలోచన ఈ నియమంలో ఉంటుంది.
మీ పరిస్థితిని బట్టి ఈ మొత్తాన్ని:
ఎమర్జెన్సీ ఫండ్
FDలు
మ్యూచువల్ ఫండ్లు
ఇతర పెట్టుబడి సాధనాలు వంటి వాటిలో కేటాయించవచ్చు. అయితే పెట్టుబడి ఎంపిక చేసుకునే ముందు రిస్క్, కాల వ్యవధి, పన్నులు, లక్ష్యాలు వంటి అంశాలను పరిగణనలోకి తీసుకోవాలి.
బ్యాంకులో ఎక్కువ డబ్బు ఎందుకు ఉంచకూడదు?
సేవింగ్స్ ఖాతాలో డబ్బు ఉంచడం సురక్షితంగా, సులభంగా అందుబాటులో ఉండేలా చేస్తుంది. కానీ అవసరానికి మించిన మొత్తాన్ని ఎక్కువ కాలం అక్కడే ఉంచడం వల్ల కొన్ని అవకాశాలను కోల్పోవచ్చు.
ద్రవ్యోల్బణం ప్రభావం
కాలక్రమేణా వస్తువులు, సేవల ధరలు పెరుగుతాయి. దీనినే ద్రవ్యోల్బణం అంటారు. మీ డబ్బుపై వచ్చే వడ్డీ రేటు ద్రవ్యోల్బణం కంటే తక్కువగా ఉంటే, ఖాతాలోని డబ్బు సంఖ్య పరంగా పెరిగినా దాని కొనుగోలు శక్తి తగ్గే అవకాశం ఉంటుంది.
అధిక రాబడి అవకాశాన్ని కోల్పోవచ్చు
సేవింగ్స్ ఖాతాలో అవసరానికి మించిన డబ్బును ఎక్కువ కాలం ఉంచితే, మీ ఆర్థిక లక్ష్యాలకు సరిపోయే ఇతర పెట్టుబడి సాధనాలను పరిశీలించే అవకాశాన్ని కోల్పోవచ్చు. అయితే అధిక రాబడికి సాధారణంగా అధిక రిస్క్ కూడా ఉండవచ్చని గుర్తుంచుకోవాలి. కాబట్టి రాబడి కోసం మాత్రమే పెట్టుబడి పెట్టకుండా, మీ రిస్క్ సామర్థ్యాన్ని కూడా పరిగణనలోకి తీసుకోవాలి.
పొదుపు ఖాతాలోని డబ్బును ఎప్పుడు ఉపయోగించాలి?
సేవింగ్స్ ఖాతాలో అత్యవసర పరిస్థితులకు ఉంచిన డబ్బును సాధారణంగా అనుకోని అవసరాల కోసం ఉపయోగించడం మంచిది.
ఉపయోగించవచ్చే సందర్భాలు
ఆకస్మిక ఉద్యోగ నష్టం
అత్యవసర వైద్య ఖర్చులు
ఇంట్లో అనుకోని మరమ్మతులు
కారు లేదా బైక్ అత్యవసర రిపేర్
ఇతర అనుకోని అత్యవసర ఖర్చులు
వీటి కోసం ఉపయోగించకపోవడం మంచిది
కొత్త మొబైల్ కొనుగోలు
అవసరం లేని షాపింగ్
పార్టీలు
సాధారణ వినోద ఖర్చులు
ముందుగా ప్లాన్ చేయగలిగే విహారయాత్రలు. ఇలాంటి ఖర్చులకు ప్రత్యేకంగా బడ్జెట్ కేటాయించుకోవడం మంచిది.
ఎమర్జెన్సీ ఫండ్ ఎంత ఉండాలి?
అత్యవసర నిధి విషయంలో ఒకే సంఖ్య అందరికీ సరిపోదు. సాధారణంగా 3 నుంచి 6 నెలల అవసరమైన ఖర్చులకు సరిపడే మొత్తాన్ని ఎమర్జెన్సీ ఫండ్గా ఏర్పాటు చేసుకోవాలని వ్యక్తిగత ఆర్థిక నిపుణులు సూచిస్తారు. ఉద్యోగం స్థిరంగా లేకపోవడం, కుటుంబ బాధ్యతలు ఎక్కువగా ఉండటం లేదా ఆదాయం మారుతూ ఉండటం వంటి పరిస్థితుల్లో మరింత పెద్ద ఎమర్జెన్సీ ఫండ్ అవసరం కావచ్చు. ఈ మొత్తాన్ని పూర్తిగా ఒకే సేవింగ్స్ ఖాతాలో ఉంచాల్సిన అవసరం కూడా ఉండకపోవచ్చు. కొంత భాగాన్ని తక్షణ అవసరాలకు, మిగిలిన భాగాన్ని తక్కువ రిస్క్తో సులభంగా అందుబాటులోకి తెచ్చుకోగల సాధనాల్లో ఉంచే విధానాన్ని పరిశీలించవచ్చు.
మీ ఆదాయం పెరిగితే ఏం చేయాలి?
ఆదాయం పెరిగిన ప్రతిసారీ జీవనశైలి ఖర్చులను మాత్రమే పెంచకుండా, పొదుపు, పెట్టుబడుల మొత్తాన్ని కూడా పెంచడం మంచిది.