

Dengue Insurance Claim: ‘డెంగ్యూ సీరియస్ కాదట’.. ప్లేట్లెట్స్ 70 వేల కంటే తగ్గలేదంటూ మెడిక్లెయిమ్ రిజెక్ట్?
- Follow Us :
-

-
 Add as a preferred
source on google
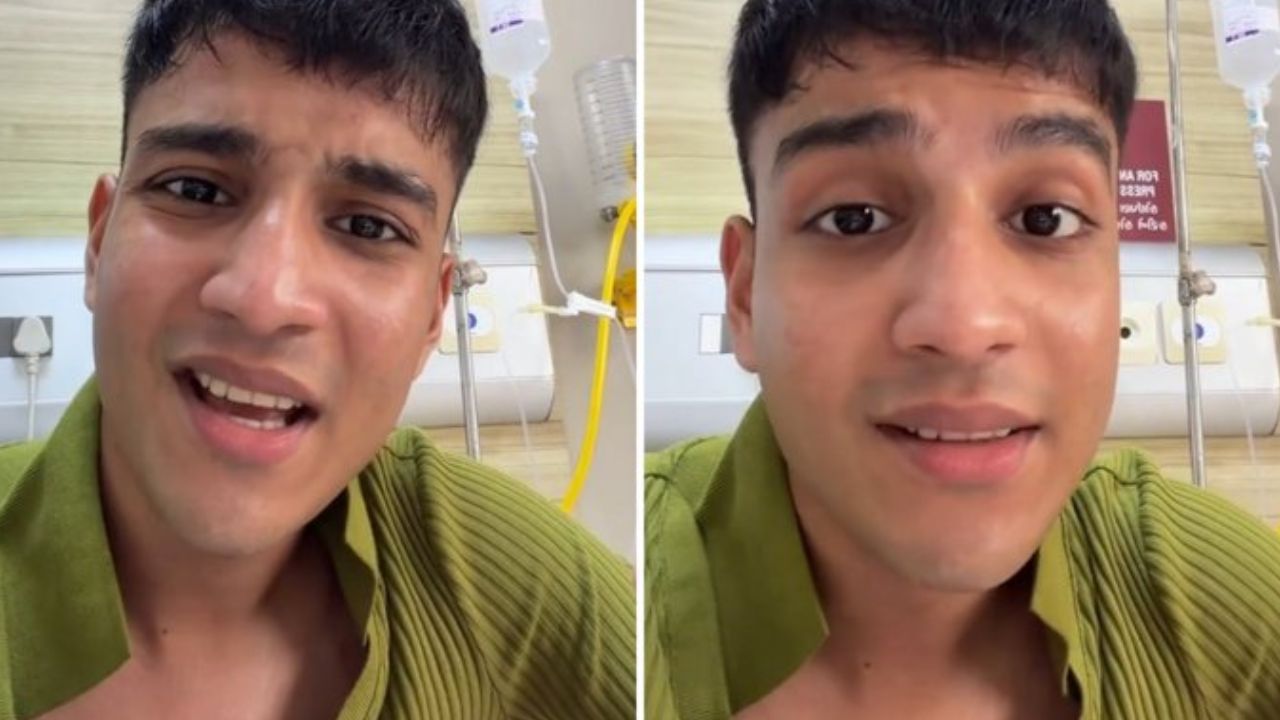
Dengue Insurance Claim: హెల్త్ ఇన్సూరెన్స్ తీసుకునేటప్పుడు మనలో చాలామంది ఒకటే అనుకుంటాం. అనారోగ్యం వచ్చి ఆస్పత్రిలో చేరాల్సి వస్తే, పాలసీ ఉన్నందుకు వైద్య ఖర్చుల భారం తగ్గుతుందని. కానీ ఆస్పత్రి నుంచి డిశ్చార్జ్ అయ్యే సమయంలోనే క్లెయిమ్ రిజెక్ట్ అయిందని తెలిస్తే పరిస్థితి ఎలా ఉంటుంది? అక్కడే బిపి పది రెట్లు పెరుగుతుంది. ఇప్పుడు సోషల్ మీడియాలో వైరల్ అవుతున్న ఓ వీడియో చూస్తే చాలా మందికి అలానే అనిపిస్తోంది. డెంగ్యూ చికిత్స కోసం ఆస్పత్రిలో చేరిన తనకు ఇన్సూరెన్స్ క్లెయిమ్ తిరస్కరించారని చిరాగ్ కొఠారి అనే సోషల్ మీడియా ఇన్ఫ్లుయెన్సర్ ఆరోపించారు. అయితే ఆయన చెప్పిన కారణమే ఇప్పుడు ఈ వ్యవహారాన్ని చర్చనీయాంశంగా మార్చింది.
చిరాగ్ కొఠారి తన ఇన్స్టాగ్రామ్ వీడియోలో తెలిపిన వివరాల ప్రకారం, ఆయన డెంగ్యూ కారణంగా ఆస్పత్రిలో చేరారు. చికిత్స పూర్తయి డిశ్చార్జ్ అయ్యే సమయంలో ఆస్పత్రి సిబ్బంది మెడిక్లెయిమ్ రిజెక్ట్ అయినట్లు ఆయనకు సమాచారం ఇచ్చారని చెప్పారు. దీంతో ఇన్సూరెన్స్ కంపెనీని సంప్రదించినప్పుడు తన ప్లేట్లెట్స్ సంఖ్య ఇంకా లక్ష వరకు ఉందని, అది 70 వేల కంటే తక్కువకు పడితేనే పరిస్థితిని సీరియస్గా పరిగణిస్తామని చెప్పినట్లు చిరాగ్ ఆరోపించారు.
తన హెల్త్ పరిస్థితిని పరిశీలించకుండా కేవలం ప్లేట్లెట్ కౌంట్ ఆధారంగా ఆస్పత్రిలో చేరాల్సిన అవసరం లేదని ఎలా నిర్ణయిస్తారని ఆయన ప్రశ్నించారు. ఇన్సూరెన్స్ కోసం ఇంతకాలం ప్రీమియం చెల్లించిన తర్వాత, అవసరమైన సమయంలో క్లెయిమ్ తిరస్కరిస్తే పాలసీ తీసుకున్నా ప్రయోజనం ఏమిటని ఆవేదన వ్యక్తం చేశారు. ఈ వీడియో సోషల్ మీడియాలో వేగంగా వైరల్ కావడంతో హెల్త్ ఇన్సూరెన్స్ క్లెయిమ్లపై మరోసారి చర్చ మొదలైంది. కొందరు నెటిజన్లు చిరాగ్కు మద్దతు తెలుపుతూ తమకు కూడా ఇలాంటి అనుభవాలు ఎదురయ్యాయని కామెంట్లు చేశారు. మరికొందరు వినియోగదారుల కోర్టును ఆశ్రయించాలని సూచించారు.
ఈ వ్యవహారం సోషల్ మీడియాలో వైరల్ కావడంతో క్లెయిమ్కు సంబంధించి మణిపాల్సిగ్నా ఇన్సూరెన్స్ కంపెనీ స్పందించింది. చిరాగ్కు సమాధానమిస్తూ, క్లెయిమ్ అనుకున్న విధంగా జరగకపోతే కలిగే నిరాశ తమకు అర్థమవుతుందని తెలిపింది. పాలసీ నంబర్, క్లెయిమ్ నంబర్ను డైరెక్ట్ మెసేజ్లో పంపాలని, మరో సారి సమీక్షిస్తామని కంపెనీ సోషల్ మీడియా ద్వారా స్పందించినట్లు తెలుస్తోంది.
ఇక్కడ అసలు ప్రశ్న డెంగ్యూ వచ్చిన ప్రతి వ్యక్తికి ఇన్సూరెన్స్ క్లెయిమ్ తప్పనిసరిగా మంజూరు చేయాలా అనేది కాదు. హెల్త్ ఇన్సూరెన్స్లో క్లెయిమ్ చెల్లింపు అనేది పాలసీ నిబంధనలు, ఆస్పత్రిలో చేరాల్సిన అవసరం, చికిత్స స్వభావం, కనీస హాస్పిటలైజేషన్ వ్యవధి వంటి అంశాలపై ఆధారపడుతుంది. మణిపాల్సిగ్నా సమాచారం ప్రకారం, సాధారణ పాలసీల్లో డెంగ్యూ వంటి అనారోగ్యాలకు ఆస్పత్రి కవరేజ్ ఉండొచ్చు, అయితే తుది క్లెయిమ్ పాలసీ నిబంధనలు, చికిత్సకు సంబంధించిన అర్హతలపై ఆధారపడి కూడా ఉంటుంది.
అలాగే కేవలం ఒకే కారణంతోనే క్లెయిమ్ రిజెక్ట్ అవుతుందని అనుకోవడం కూడా సరికాదు. మణిపాల్సిగ్నా అధికారిక క్లెయిమ్ సమాచారం ప్రకారం పాలసీ వెయిటింగ్ పీరియడ్, ముందుగా ఉన్న అనారోగ్యాల వివరాలు, పాలసీ నిబంధనలు, తప్పుడు సమాచారం, బీమా మొత్త పరిమితి పూర్తవడం, కొన్ని చికిత్సలకు ఉండే సబ్ లిమిట్లు వంటి అంశాలు కూడా క్లెయిమ్ తిరస్కరణకు కారణాలు కావచ్చు. అందుకే క్లెయిమ్ రిజెక్ట్ అయినప్పుడు కేవలం ఫోన్లో చెప్పిన కారణంతో ఆగిపోకుండా, రాతపూర్వకంగా అసలు కారణాన్ని తెలుసుకోవడం చాలా ముఖ్యం.
ఈ ఘటనలో కూడా అసలు విషయం పూర్తిగా బయటపడాలంటే చిరాగ్ కొఠారి పాలసీ ఏం చెబుతోంది, ఆస్పత్రి నుంచి సమర్పించిన మెడికల్ రిపోర్టుల్లో ఏం ఉంది, క్లెయిమ్ రిజెక్షన్కు కంపెనీ అధికారికంగా ఏ కారణం నమోదు చేసింది అనే వివరాలు వెలుగులోకి రావాలి. ప్రస్తుతం అందుబాటులో ఉన్న సమాచారం మాత్రం చిరాగ్ చేసిన ఆరోపణలు, దానికి మణిపాల్సిగ్నా ఇచ్చిన స్పందన వరకే పరిమితమైంది. కాబట్టి ‘డెంగ్యూ సీరియస్ కాదు’ అని మొత్తం ఇన్సూరెన్స్ కంపెనీ అధికారికంగా ప్రకటించిందని చెప్పడం కంటే, ఒక పాలసీదారు చేసిన ఆరోపణగా చూడటం సముచితం.
అయితే ఈ ఘటన మాత్రం హెల్త్ ఇన్సూరెన్స్ తీసుకున్న ప్రతి ఒక్కరికీ ఒక ముఖ్యమైన విషయాన్ని గుర్తు చేస్తోంది. పాలసీ కొనుగోలు చేసే ముందు హాస్పిటలైజేషన్ నిబంధనలు, వెయిటింగ్ పీరియడ్, ఎక్స్క్లూజన్స్, సబ్ లిమిట్లు, క్లెయిమ్ రిజెక్షన్ పరిస్థితులు వంటి అంశాలను పూర్తిగా అర్థం చేసుకోవాలి. అనారోగ్యం వచ్చిన తర్వాత పాలసీ చదవడం కంటే, ఆరోగ్యంగా ఉన్నప్పుడే పాలసీ నిబంధనలు తెలుసుకోవడం మంచిది. ముఖ్యంగా డెంగ్యూ వంటి వ్యాధుల సమయంలో కేవలం ప్లేట్లెట్ సంఖ్యనే కాకుండా మొత్తం వైద్య పరిస్థితి, వైద్యుడి సలహా, ఆస్పత్రిలో చేరాల్సిన అవసరం వంటి అంశాలు కూడా కీలకంగా ఉంటాయి. చిరాగ్ కొఠారి వీడియోతో మొదలైన ఈ వివాదం ఇప్పుడు ఒక వ్యక్తి క్లెయిమ్ సమస్యను దాటి, హెల్త్ ఇన్సూరెన్స్ పాలసీ తీసుకునే ముందు మనం నిజంగా ఏం తెలుసుకోవాలి అనే పెద్ద ప్రశ్నను ముందుకు తెచ్చింది.