


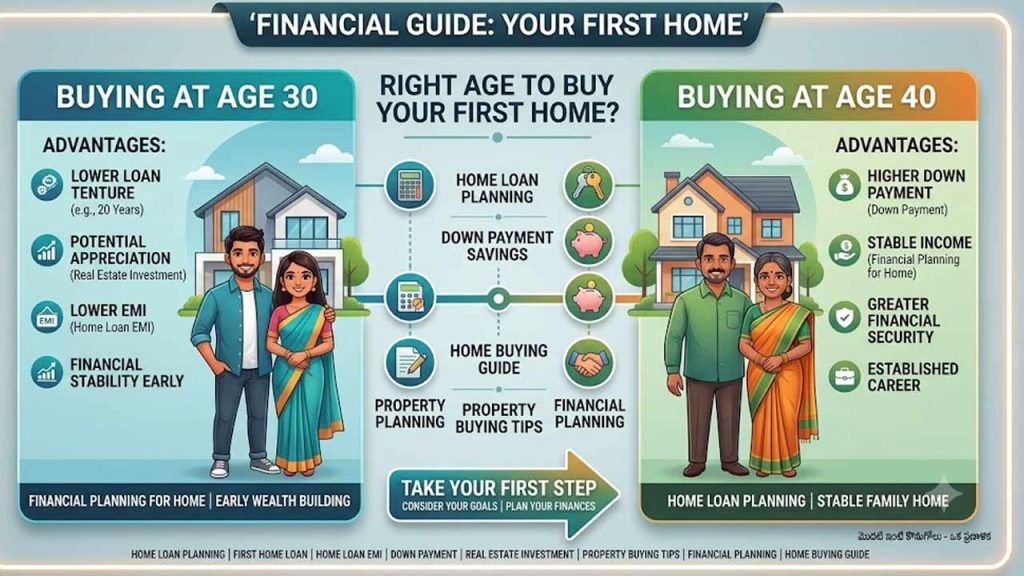
Right Age to Buy Your First Home: గృహమే కదా స్వర్గసీమ అన్నారు పెద్దలు.. అంతే కాదు.. ఇల్లు కట్టి చూడు.. పెళ్లి చేసి చూడు అని కూడా అన్నారు.. అంటే.. ఆ రెండు ప్రతి మనిషి జీవితంలో కీలకమైనవి.. అయితే, ఈ రెండు ఆర్థిక పరిస్థితితో ముడిపడి ఉంటాయి.. ఇల్లు కొనడం అనేది జీవితంలో తీసుకునే అతిపెద్ద ఆర్థిక నిర్ణయాల్లో ఒకటి. ఇతరులు ఇళ్లు కొంటున్నారనే కారణంతో తొందరపడటం, భవిష్యత్తులో ధరలు పెరుగుతాయనే భయంతో ఆర్థిక స్థోమతకు మించి రుణం తీసుకోవడం సరైన నిర్ణయం కాదని.. ఇల్లు మీ ఆర్థిక భద్రతను బలపరిచినప్పుడే అది మంచి ఆస్తిగా మారుతుంది అంటున్నారు.. అందుకే 30 లేదా 40 ఏళ్ల వయసులోనే ఇల్లు కొనాలనే నియమం ఏదీ లేదు. మీ ఆదాయం, పొదుపు, ఉద్యోగ స్థిరత్వం, భవిష్యత్ అవసరాలు, కుటుంబ పరిస్థితులు గృహ కొనుగోలుకు సిద్ధంగా ఉన్నాయా? అనేదే అసలు ప్రశ్న.
20 నుంచి 30 ఏళ్లు.. ముందుగా ఆర్థిక పునాది
ఈ వయస్సులో కెరీర్ ప్రారంభ దశ.. ఈ టైమ్లో ఆదాయం పెరిగే అవకాశాలు ఎక్కువగా ఉన్నప్పటికీ, ఉద్యోగం, ఆదాయం అంతగా స్థిరంగా ఉండకపోవచ్చు. విద్యా రుణాలు, కుటుంబ బాధ్యతలు, ఉద్యోగ మార్పులు వంటి అంశాలు కూడా ఈ దశలో ఉండే అవకాశం ఉంది. ఈ వయసులో ఇల్లు కొనుగోలు చేస్తే దీర్ఘకాలిక హోమ్ లోన్ తీసుకుని EMIలను ఎక్కువ సంవత్సరాలకు విస్తరించే అవకాశం ఉంటుంది. అయితే డౌన్ పేమెంట్ కోసం పెద్ద మొత్తంలో డబ్బు వెచ్చిస్తే ఇతర పెట్టుబడులు, అత్యవసర అవసరాల కోసం నిధులు తగ్గిపోవచ్చు. కాబట్టి 20–30 ఏళ్ల మధ్య ఇల్లు కొనాలనుకునేవారు ముందుగా డౌన్ పేమెంట్తో పాటు అత్యవసర నిధి, బీమా, ఇతర ఆర్థిక లక్ష్యాలకు సరిపడా డబ్బు తమ వద్ద ఉందో లేదో చూసుకోవాలి.
30 నుంచి 40 ఏళ్లు.. చాలామందికి సమతుల్య దశ
ఈ ఏజ్ విషయానికి వస్తే.. 30 ఏళ్ల తర్వాత కెరీర్పై స్పష్టత రావడం, ఆదాయం స్థిరపడటం సాధారణంగా జరుగుతుంది. కుటుంబం, పిల్లల చదువు, భవిష్యత్ అవసరాలపై కూడా ఈ దశలో మెరుగైన అవగాహన ఉంటుంది. అందువల్ల చాలామందికి ఈ వయసులో సొంత ఇల్లు కొనడం ఆచరణాత్మకంగా మారుతుంది. అయితే ఆదాయం పెరిగిందని ఖరీదైన ఇల్లు కొనడం సరైన వ్యూహం కాదు. EMI చెల్లించిన తర్వాత పెట్టుబడులు, పిల్లల విద్య, బీమా, రోజువారీ ఖర్చులకు తగినంత డబ్బు మిగలాలి. ఇంటి ధర కంటే తిరిగి చెల్లించే సామర్థ్యానికే ఎక్కువ ప్రాధాన్యం ఇవ్వాలి. EMI కారణంగా నెలవారీ నగదు ప్రవాహంపై అధిక ఒత్తిడి ఏర్పడితే భవిష్యత్తులో ఆర్థిక సమస్యలు తలెత్తే అవకాశం ఉంటుంది.
40 ఏళ్ల తర్వాత ఇల్లు కొనడం ఆలస్యమేనా?
ఇక, 40 ఏళ్ల తర్వాత ఇల్లు కొనడం కూడా పూర్తిగా సాధ్యమే. ఈ వయసులో చాలామందికి మెరుగైన ఆదాయం, ఎక్కువ పొదుపు, కుటుంబ అవసరాలపై స్పష్టత ఉంటాయి. ఏ నగరంలో దీర్ఘకాలం నివసించాలి, ఎలాంటి ఇల్లు కావాలి అనే విషయాల్లోనూ నిర్ణయం తీసుకోవడం సులభంగా ఉంటుంది. అయితే, ఈ వయసులో హోమ్ లోన్ తీసుకుంటే రుణ కాలపరిమితి తక్కువగా ఉండే అవకాశం ఉంది. దాంతో నెలవారీ EMI ఎక్కువ కావచ్చు. అందువల్ల రుణ భారాన్ని అదుపులో ఉంచుతూనే రిటైర్మెంట్ కోసం తగినంత నిధులను పక్కన పెట్టడం చాలా ముఖ్యం. ఈ దశలో ఆర్థిక ప్రణాళికకు ఇబ్బంది కలిగించే భారీ ఇల్లు కొనడం కంటే, దీర్ఘకాలిక అవసరాలకు సరిపోయే ధరలో ఉన్న ఇంటిని ఎంచుకోవడం ఎంతో ముఖ్యం..
అద్దె ఇల్లు.. డబ్బు వృథా అవుతున్నట్టేనా?
కొందరు అద్దెకు ఉండడం అంటే.. డబ్బు వృథా చేశామనే ఫీలింగ్తో ఉంటారు.. అయితే, అద్దెకు ఉండటం అంటే డబ్బు వృథా అవుతుందని భావించడం సరికాదు. ఉద్యోగం లేదా నగరం మార్చే అవకాశం ఉన్నవారికి అద్దె ఇల్లు ఎక్కువ సౌలభ్యాన్ని అందిస్తుంది. కెరీర్లో మార్పులు చేసుకునే సమయంలో సొంత ఇంటితో వచ్చే రుణ భారం, నిర్వహణ బాధ్యతలు ఉండవు. అదే సమయంలో సొంత ఇల్లు కొనుగోలు చేస్తే డౌన్ పేమెంట్, EMIతో పాటు రిజిస్ట్రేషన్, పన్నులు, నిర్వహణ, మరమ్మతులు, ఇతర రుసుములు కూడా ఉంటాయి. అయితే ఒకే నగరంలో చాలా కాలం నివసించాలని నిర్ణయించుకుని, ఆదాయం స్థిరంగా ఉండి, EMIని సౌకర్యవంతంగా చెల్లించగలిగితే సొంత ఇల్లు స్థిరత్వాన్ని అందిస్తుంది. కాబట్టి అద్దె, EMIలను మాత్రమే పోల్చి నిర్ణయం తీసుకోవడం మంచిది కాదు..
ఇల్లు కొనాలా? పెట్టుబడి పెట్టాలా?
ఇంకా కొందరు ఎటూ తేల్చుకోలేకపోతారు.. ముందుగా మీరు ఇల్లు వ్యక్తిగత నివాసం కోసం కొనుగోలు చేస్తున్నారా? లేదా పెట్టుబడి కోసం కొనుగోలు చేస్తున్నారా? అనేది నిర్ణయించుకోవాలి. సొంతంగా నివసించేందుకు ఇల్లు కొనుగోలు చేస్తే ప్రాంతం, రవాణా సౌకర్యాలు, పాఠశాలలు, ఆసుపత్రులు, కార్యాలయానికి దూరం, కుటుంబ అవసరాలు వంటి అంశాలు కీలకం. పెట్టుబడి కోసం కొనుగోలు చేస్తే అద్దె ఆదాయం, భవిష్యత్తులో ఆస్తి విలువ పెరిగే అవకాశం, నిర్వహణ ఖర్చులు, ఆస్తిని విక్రయించడానికి పట్టే సమయం వంటి అంశాలను పరిశీలించాలి. రియల్ ఎస్టేట్లో ముఖ్యమైన ప్రతికూలత లిక్విడిటీ తక్కువగా ఉండటం. అంటే అవసరమైనప్పుడు ఆస్తిని వెంటనే నగదుగా మార్చుకోవడం ఎల్లప్పుడూ సాధ్యం కాదు. అందుకే మొత్తం పొదుపును ఒకే ఆస్తిలో పెట్టుబడి పెట్టడం వల్ల ఆర్థిక రిస్క్ పెరగవచ్చు.
హోమ్ లోన్ తీసుకునే ముందు ఈ లెక్కలు వేయండి
ఇల్లు కొనుగోలు నిర్ణయం తీసుకునే ముందు మీ నెలవారీ ఆదాయం, ఖర్చులను వాస్తవికంగా అంచనా వేయాలి. డౌన్ పేమెంట్ చెల్లించిన తర్వాత మీ వద్ద ఎంత పొదుపు మిగులుతుందో కూడా లెక్కించాలి.
ముఖ్యంగా ఈ నిధులకు ప్రాధాన్యం ఇవ్వాలి
* అత్యవసర నిధి: కనీసం కొన్ని నెలల ఖర్చులకు సరిపడా పొదుపు ఉండాలి.
* బీమా: ఆరోగ్య, జీవిత బీమా వంటి రక్షణ ఉండాలి.
* భవిష్యత్ ఖర్చులు: పిల్లల విద్య వంటి పెద్ద ఖర్చులకు నిధులు కేటాయించాలి.
* రిటైర్మెంట్: ఇంటి కోసం రిటైర్మెంట్ పెట్టుబడులను పూర్తిగా ఆపకూడదు.
* ఇంటి నిర్వహణ: మరమ్మతులు, నిర్వహణ, ఇతర ఊహించని ఖర్చులకు ప్రత్యేకంగా నిధులు ఉండాలి.
ఇంటి EMI మీ నెలవారీ నగదు ప్రవాహంపై అధిక ఒత్తిడి తీసుకురాకూడదు. రుణం తీసుకున్న తర్వాత కూడా ఇతర ఆర్థిక లక్ష్యాలను కొనసాగించే అవకాశం ఉండేలా EMIని నిర్ణయించుకోవడం మంచిది.
మరి ఏ వయసులో ఇల్లు కొనాలి?
ఇంటిని కొనడానికి అందరికీ సరిపోయే ఒకే వయసు లేదు. ఒకరికి 28 ఏళ్లు సరైన సమయం కావచ్చు. మరొకరికి 38 లేదా 42 ఏళ్ల వయసులో పరిస్థితులు అనుకూలించవచ్చు. స్థిరమైన ఆదాయం ఉండటం, డౌన్ పేమెంట్ తర్వాత తగినంత పొదుపు మిగలడం, ఉద్యోగం లేదా కెరీర్పై స్పష్టత ఉండటం, దీర్ఘకాలం ఒకే నగరంలో ఉండే అవకాశం ఉండటం, EMI ఇతర ఆర్థిక లక్ష్యాలకు ఆటంకం కలిగించకపోవడం వంటి అంశాలు ఉన్నప్పుడు ఇల్లు కొనుగోలు చేయడం సరైన నిర్ణయంగా భావించవచ్చు. అందువల్ల ఇతరులను చూసి లేదా ఆస్తి ధరలు పెరుగుతాయనే భయంతో నిర్ణయం తీసుకోకుండా, మీ ఆర్థిక పరిస్థితికి సరిపోయే సమయంలోనే మొదటి ఇంటిని కొనడం ఎంతో ముఖ్యమైన విషయంగా భావించాలి..